
שו"ת מעשיר
שורת הדין הכלכלית: כך מתמודדות משפחות במגזר עם "מרתון ההוצאות" של תשרי
חודש תשרי מעמיד את משקי הבית בפני אתגר תזרימי חסר תקדים. מעבר לשמחת החג והזמן הנעלה, השאלה הכלכלית הפכה לשיחת היום בבתים רבים. מבט מעמיק על ניהול תקציב, פתרונות אשראי והחסמים הפסיכולוגיים שעליהם מנסים משקי הבית להתגבר.
- יאיר פריד כתבה מקודמת
- ג' תשרי התשפ"ז
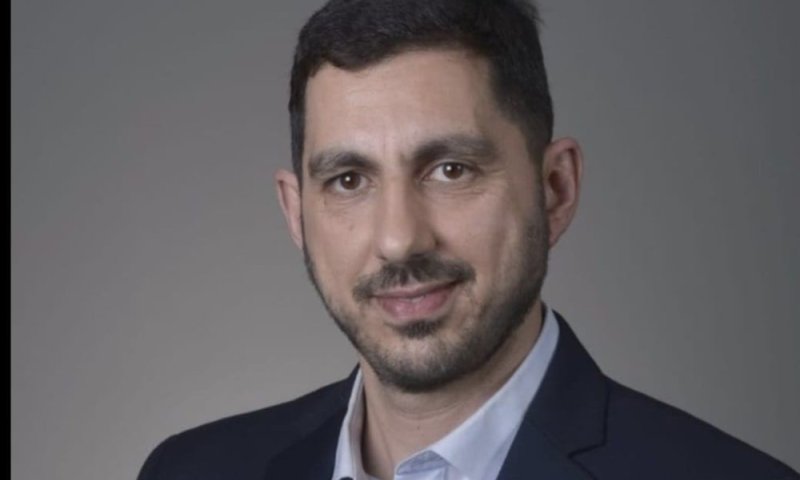
שרון אוזן צילום: יח"צ
אין עוד תקופה בשנה שבה ההוצאות המשפחתיות מרוכזות בפרק זמן קצר כל כך כמו בימי הרחמים, הסליחות וחגי תשרי. הרחוב החרדי עוטף את עצמו בשמחת החג: הילדים מצפים לבגדים החדשים, חלונות הראווה מתמלאים בארבעת המינים, וריח הבישולים ממלא את הבתים לקראת סעודות החג. זוהי עונה מרוממת, המאופיינת בהכנסת אורחים ובשמחה משפחתית.
אך מתחת לפני השטח, מציאות ניהול תקציב הבית מציבה אתגר מורכב. נתונים המגיעים מאנשי מקצוע בתחום הכלכלה מצביעים על כך שאין מדובר בהתנהלות לקויה או בפזרנות, אלא ב"צוואר בקבוק" תזרימי אמיתי. גם משפחות המנהלות את תקציבן בדייקנות מופתית לאורך כל ימות השנה, מוצאות את עצמן מתמודדות מול גל הוצאות מרוכז שכמעט בלתי אפשרי לספוג מתוך משכורת חודשית יחידה.
רשימת ההוצאות המצטברת מדברת בעד עצמה:
- היערכות לסעודות החג: קניות מרוכזות של בשר, דגים, יין ומצרכים בהיקפים הגבוהים משמעותית מהשגרה.
- הלבשת הילדים: רכישת ביגוד והנעלה לכלל הילדים לקראת השנה החדשה.
- הוצאות מצווה ייעודיות: רכישת ארבעת המינים מהודרים, הוצאות הקמת הסוכה וקישוטיה.
- מעגל האירועים: תקופת החגים ותחילת עונת החורף מאופיינות בעומס של שמחות משפחתיות, לצד התארגנויות עונתיות בבתים.
בשל הצטברות זו, הניסיון לממן את ההוצאות דרך חריגה זמנית בעו"ש (מינוס) או באמצעות גלגול אשראי קצר מועד בריביות גבוהות, עלול לייצר סחרור מתמשך שמלווה את המשפחה גם עמוק לתוך שנת הלימודים. משום כך, גורמים העוסקים בליווי פיננסי למשפחות ממליצים לבחון את התקופה כאירוע מתוכנן מראש, הכולל היערכות תזרימית ארוכת טווח.
לבדיקת התאמה ללא עלות לחצו כאן >>
החסמים שמאחורי הקלעים: בין בירוקרטיה לחשש משינויים
כאשר משפחה מגיעה למסקנה כי נדרשת פריסה מושכלת של ההוצאות על פני תקופה ארוכה, היא נתקלת לא פעם בחסמים מערכתיים ופסיכולוגיים.
לאורך השנים, התפיסה הרווחת בשוק האשראי הגדירה את הליך קבלת המימון כמועקה בירוקרטית הכרוכה בהתייצבות מול פקידים, דרישה להעמדת ערבים, ולעיתים אף דרישה מורכבת לשעבוד נכס הדיור. נוסף על כך, החסם המרכזי שמנע מרבים לבדוק פתרונות מימון בבנקים שונים היה הדרישה המקובלת להעברת הפעילות הבנקאית המלאה – המשכורות, הוראות הקבע וניהול העו"ש – כתנאי סף לקבלת מענה. עבור משפחה המנהלת את שגרת חייה בבנק הבית שלה, מהלך כזה נתפס כטלטלה תפעולית מיותרת.
זווית מערכתית: בחינת פתרונות המימון בשוק
במציאות הכלכלית הנוכחית, שבה הצורך בפתרונות אשראי שקולים גדל, גופים פיננסיים שונים מנסים להתאים את עצמם למבנה הייחודי של משק הבית החרדי. כדי להבין לעומק כיצד ניתן לנהל את האתגר הזה נכון, פנינו לשוחח עם שרון אוזן, מנהל סניף המרכז בבנק ירושלים, שמציג זווית מקצועית על האפשרויות הקיימות בשוק ועל ההבדל בין פתרונות אשראי שונים.
ש: הרבה אנשים לא רוצים לעבור בנק רק בשביל הלוואה. איך זה פועל בפועל?
"אני בהחלט מבין את זה," משיב אוזן. "אנשים רגילים לבנק שבו הם מנהלים את החשבון שלהם ולא בהכרח רוצים להעביר משכורת, הוראות קבע ואת כל הפעילות שלהם רק כדי לקבל הלוואה. אצלנו אין צורך בכך. לצורך ההלוואה נפתח חשבון ייעודי, ללא דמי ניהול חודשיים, וההחזר משולם בהוראת קבע מחשבון הבנק שבו הלקוח כבר מתנהל. מבחינת הלקוח, המשמעות היא פשוטה: הוא יכול לקבל מאיתנו הלוואה ולהמשיך לנהל את חשבון העו"ש שלו בדיוק במקום שבו הוא נמצא היום."
ש: בציבור החרדי מבנה ההכנסות המשפחתי אינו בהכרח משכורת שכיר אחידה. כיצד מתמודדים עם כך בבחינת הבקשה?
"אנחנו פוגשים משפחות עם מגוון רחב של מקורות הכנסה, ולכן חשוב לנו לבחון כל בקשה לגופה ולהסתכל על התמונה הכלכלית הכוללת," מסביר אוזן. "הבדיקה מתבצעת בהתאם לנתונים ולמסמכים שהלקוח מציג לנו ומתוך בחינה של יכולת ההחזר שלו. הניסיון שלנו בעבודה עם הציבור החרדי מאפשר לנו להכיר גם סוגי הכנסה שונים ולהתייחס אליהם במסגרת בחינת הבקשה, כמובן בכפוף למדיניות האשראי של הבנק."
ש: אחת הרתיעות המרכזיות היא החשש משעבוד נכס הדיור. האם זה הכרחי?
"נכון. אנחנו יודעים ששיעבוד הנכס – במיוחד כשמדובר בבית המגורים המשפחתי – מייצר חשש אמיתי ולעיתים חסם משמעותי בפני נטילת האשראי הנדרש. בהלוואה הזו אין צורך בשעבוד נכס. הבדיקה היא של הלקוח עצמו או של שני בני הזוג כשנדרש, ומתמקדת בנתונים הפיננסיים וביכולת ההחזר של המשפחה. כך התהליך נשאר אישי, שקוף ונגיש יותר."
מדריך מעשי: מתי נכון לקחת הלוואה, ולמה זה עדיף על פני מינוס או מסגרת?
כאשר בוחנים את כלים פיננסיים להתמודדות עם הוצאות החגים או אירועים משפחתיים חריגים, מתעוררת השאלה הקלאסית: האם עדיף להיכנס למינוס (או להגדיל מסגרת אשראי), או שמא עדיף לקחת הלוואה מובנית? אנשי מקצוע מתחום הכלכלה עושים סדר:
- ההבדל בריביות ובעלויות: חריגה ממסגרת האשראי (מינוס) או גלגול כרטיסי אשראי בריביות משתנות מלווים לרוב בריביות גבוהות במיוחד, שיכולות לזנק במהירות ולהכביד בצורה דרסטית על התזרים החודשי. לעומת זאת, הלוואה מובנית בפריסה ארוכה (של עד 10 שנים, בסכומים המגיעים עד ל-200 אלף שקלים) מאפשרת לקבוע החזר חודשי ידוע מראש, לרוב בריבית נוחה ויציבה יותר בהתאם לפרופיל הלקוח.
שליטה מול סחרור: כאשר משפחה נשענת על מסגרת אשראי מוגדלת, המסגרת נוטה להיסתם באופן קבוע, מה שמוביל להרגשה מתמדת של ריצה אחר הזנב. פריסת ההוצאה להלוואה ייעודית מחייבת מסגרת תשלומים ברורה ומוגדרת, המאפשרת לראות את האור בקצה המנהרה ולדעת בדיוק מתי ההתחייבות הזו מסתיימת.
מתי כן, ומתי ממש לא?
- מתי כדאי לקחת הלוואה?
כאשר מדובר בהוצאה מרוכזת ומשמעותית בעלת אופי חד-פעמי או עונתי מובהק (כמו עונת החגים, חתונה במשפחה, או שיפוץ הכרחי), וכאשר בדיקה כנה של תקציב הבית מוכיחה שיכולת ההחזר החודשית קיימת ויציבה לאורך זמן. - מתי ממש לא?
כאשר ההלוואה נועדה לכסות גירעון שוטף ותמידי הנובע מהתנהלות חודשית שאינה מאוזנת (כלומר, שההכנסות קטנות באופן עקבי מההוצאות השוטפות). במצב כזה, הלוואה לבד לא תפתור את הבעיה אלא רק תדחה את המשבר, שכן ללא תיקון יסודי של התקציב השוטף – המשפחה תיקלע לחובות כבדים יותר.
מבט קדימה: אחריות פיננסית
אוזן מסכם בתפיסה של ניהול סיכונים נכון: " בעיניי, אשראי נכון מתחיל קודם כול בהתאמה ללקוח. לא רק בשאלה כמה אפשר לקבל, אלא מהו הסכום שנכון עבורו ומהו ההחזר שבו יוכל לעמוד לאורך זמן. המטרה שלנו היא לאפשר ללקוח לקבל החלטה אחראית תוך כדי חישוב מדיוק וייחודי שיתאים במיוחד לצרכים ולתנאים שלו, תוך שמירה על התנהלות פיננסית אחראית, כדי שלא יגיע חלילה למצבים של אי נעימות ולחובות מיותרים."
כך, כאשר משלבים תכנון מוקדם, פריסה חכמה שאינה דורשת טלטלה בבנק או שעבוד נכסים, והקפדה על כללי תקציב נוקשים – ניתן לצלוח את תקופת החגים ואת האתגרים הכלכליים של השנה בשלום, ברוגע נפשי ובשליטה מלאה.
לבדיקת התאמה ללא עלות לחצו כאן >>
תגובות
{{ comment.number }}.
הגב לתגובה זו
{{ comment.date_parsed }}
{{ comment.num_likes }}
{{ comment.num_dislikes }}
{{ reply.date_parsed }}
{{ reply.num_likes }}
{{ reply.num_dislikes }}
הוספת תגובה
לכתבה זו טרם התפרסמו תגובות