
המדריך המלא
החוב לדיור מזנק ועו"ד יוסף ויצמן מסביר מתי הבית באמת עלול לעמוד למימוש
יתרת החוב של משקי הבית בישראל הגיעה לכ־914 מיליארד שקל, כאשר העלייה האחרונה נבעה כולה מהחוב לדיור | עו"ד יוסף ויצמן, שמשרדו עוסק בחדלות פירעון ובכינוס נכסים, מסביר כי עצם הכניסה להליך אינה הופכת את דירת המגורים לנכס שיימכר באופן אוטומטי | "צריך לדעת כמה הנכס שווה, כמה חוב מובטח יש עליו, מה יישאר אחרי המימוש ומה האלטרנטיבה"
- יאיר פריד כתבה מקודמת
- י"ב תשרי התשפ"ז
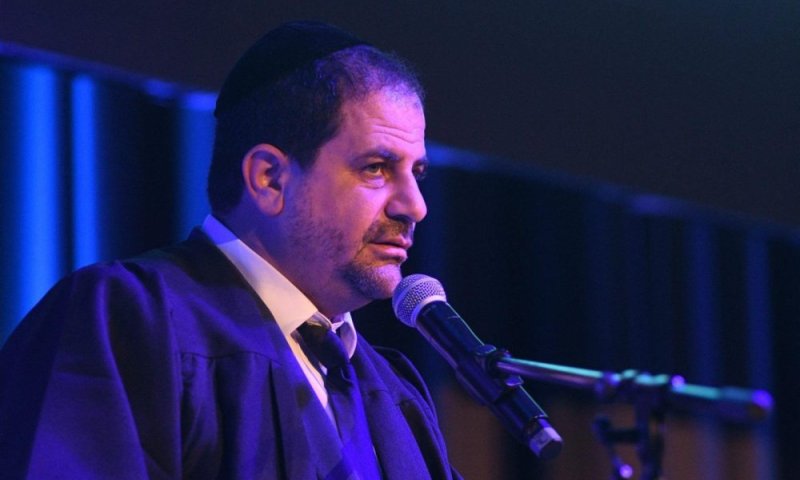
יוסף ויצמן צילום: אבינועם פלאי.
יתרת החוב של משקי הבית בישראל ממשיכה לגדול, והחוב על דירת המגורים תופס בה חלק מרכזי. ברבעון הראשון של 2026 עלתה יתרת החוב בכ־10 מיליארד שקל והגיעה לכ־914 מיליארד שקל. הגידול נבע כולו מהחוב לדיור, שהגיע לכ־663 מיליארד שקל, בעוד יתרת החוב שאינו לדיור נותרה כמעט ללא שינוי.
אלא שעבור משפחה שנקלעה להסתבכות כלכלית, עצם הבעלות על דירה אינה אומרת בהכרח שהכניסה להליך חדלות פירעון תסתיים במכירת הבית.
"אני פוגש לא מעט אנשים שחוששים אפילו לבדוק אפשרות של חדלות פירעון כי הם בטוחים שברגע שהם ייכנסו להליך, הבית יימכר", אומר עו"ד יוסף ויצמן, העוסק במשך שנים בהליכי חדלות פירעון ובכינוס נכסים. "זו תפיסה לא נכונה. דירת מגורים היא בהחלט נכס משמעותי שצריך לבחון, אבל היא לא נמכרת באופן אוטומטי רק משום שנפתח הליך".
גם החוק מעניק לדירת מגורים התייחסות מיוחדת. סעיף 229 לחוק חדלות פירעון ושיקום כלכלי קובע כי מכירת דירת מגורים במסגרת הליך חדלות פירעון מחייבת אישור של בית המשפט, לאחר שניתנת לחייב ולנושים האפשרות להשמיע את טענותיהם. בין השיקולים נבחנים התועלת שתצמח לנושים לעומת הנזק שייגרם לחייב, האפשרות לפרוע את החוב בדרך אחרת שפגיעתה פחותה והעמדת מקום מגורים סביר או סידור חלופי לחייב ולבני משפחתו.
לדברי ויצמן, אחת הטעויות היא לבחון את שווי הדירה בלי לבדוק כמה כסף עשוי להישאר ממנה בפועל. דירה בשווי שלושה מיליון שקל, שעליה משכנתה של 2.4 מיליון שקל, אינה מעמידה שלושה מיליון שקל לחלוקה לנושים. לאחר ניכוי המשכנתה והוצאות המימוש, הסכום שעשוי להישאר לחלוקה לנושים נמוך בהרבה. מנגד, כאשר נותר בדירה שווי משמעותי לאחר ניכוי ההתחייבויות, שאלת המימוש מקבלת משקל אחר.
"אי אפשר לתת תשובה לשאלה 'האם הבית שלי בסכנה?' בלי לפתוח את המספרים", אומר ויצמן. "צריך לדעת כמה הנכס שווה, כמה חוב מובטח יש עליו, מה יישאר אחרי המימוש ומה האלטרנטיבה".
ויצמן, שמשרד עורכי הדין שבראשותו מטפל הן בהליכי חדלות פירעון והן בכינוס נכסים, אומר כי כאשר קיימת דירת מגורים צריך לבחון גם את רצונה של המשפחה לשמור על ביתה וגם כמה כסף יקבלו הנושים אם הדירה תימכר.
"כשאני מייצג חייב עם דירה, אני לא מסתכל רק דרך העיניים שלו", הוא אומר. "אני שואל את עצמי גם מה הנושה יגיד, מה יבדוק הנאמן ומה יעניין את בית המשפט. ברגע שאתה מבין את כל הצדדים, אתה יודע הרבה יותר טוב איפה נמצא מרחב הפעולה".
גם כאשר לאחר ניכוי המשכנתה וההתחייבויות נשאר בדירה סכום משמעותי שעשוי להגיע לנושים, הפתרון אינו בהכרח מכירת הבית. במקרים המתאימים ניתן לבחון גיוס כספים מבני משפחה או מצד שלישי, הסדר מול הנושים או מתווה אחר שיאפשר להעביר לנושים את הסכום הרלוונטי בלי לבצע מכירה כפויה.
"המטרה היא לא להגיד ללקוח 'אל תדאג, הבית שלך בטוח'. זאת הבטחה שאסור לתת לפני שבודקים", מדגיש ויצמן. "המטרה היא להבין מה היה מתקבל אילו הבית היה נמכר, ואז לבדוק האם קיימת דרך אחרת שנותנת לנושים מענה ומאפשרת למשפחה להישאר בנכס".
גם מצב המשכנתה עצמה משנה את התמונה. אדם שמשלם את המשכנתה כסדרה אך הסתבך בחובות עסקיים או צרכניים אינו נמצא באותו מצב של חייב שכבר מפגר בתשלומי המשכנתה והבנק פועל למימוש השעבוד על הבית.
לדברי ויצמן, דווקא החשש מאובדן הבית מחייב לבדוק את המצב הכלכלי והמשפטי מוקדם ככל האפשר ולא להמתין עד שההליכים מתקדמים. "כשיש דירת מגורים צריך קודם כל להבין את המספרים ואת מצב החובות, ורק אז לבחון אילו אפשרויות עומדות בפני המשפחה. ככל שעושים את הבדיקה מוקדם יותר, יש יותר אפשרויות לנסות להגיע לפתרון".
תגובות
{{ comment.number }}.
הגב לתגובה זו
{{ comment.date_parsed }}
{{ comment.num_likes }}
{{ comment.num_dislikes }}
{{ reply.date_parsed }}
{{ reply.num_likes }}
{{ reply.num_dislikes }}
הוספת תגובה
לכתבה זו טרם התפרסמו תגובות