
יגיע לכיס שלנו?
הבועה שיכולה להעלות לכם את המשכנתא: המחיר המפתיע של מרוץ ה-AI
מאות מיליארדים זורמים לדאטה סנטרים, שבבים, חשמל ותשתיות | עכשיו גם בנקים מרכזיים מתחילים לשאול אם הבינה המלאכותית, שעד היום נתפסה בעיקר כמנוע לצמיחה ולפריון, עלולה דווקא ללחוץ את האינפלציה והריבית כלפי מעלה. הקשר למשכנתא הישראלית אינו ישיר, אבל הוא כבר ממש לא תיאורטי
- צביקה סגל
- כ"ד תשרי התשפ"ז
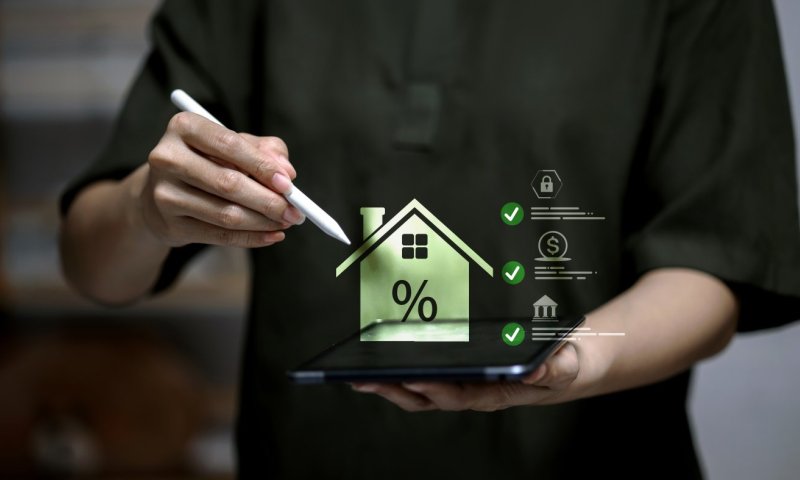
משכנתא צילום: שאטרסטוק
עד לא מזמן, הדיון הכלכלי סביב הבינה המלאכותית התרכז בשאלה פשוטה לכאורה: כמה עובדים היא תחליף וכמה כסף היא תחסוך לחברות. הבוקר הגיעה מטוקיו זווית ראייה שונה לגמרי.
השאלה החדשה שעומדת על הפרק היא האם מרוץ ה-AI עלול לייצר דווקא סביבת ריבית גבוהה יותר.
סגן נגיד הבנק המרכזי של יפן, שיניצ'י אוצ'ידה, הגדיר את גל ה-AI העולמי כזעזוע ביקוש חיובי גדול - כזה שמפעיל לחץ כלפי מעלה על הפעילות הכלכלית ועל המחירים. לצד זאת, הוא הצביע על מגמה נוספת: חברות טכנולוגיה מגייסות סכומי עתק באמצעות אג"ח כדי לממן את ההשקעות העצומות הללו, וגיוסי החוב דוחפים את הריביות ארוכות הטווח כלפי מעלה.
זה אולי נשמע כמו דיון תיאורטי לחדרי ישיבות של בנקים מרכזיים, אבל בסופו של דבר, הוא עשוי למצוא את דרכו ישירות לחשבון הבנק של משפחה שלקחה משכנתה.
כדי שה-AI תעבוד, צריך קודם לבנות עולם פיזי
הדימוי הרווח של בינה מלאכותית הוא משהו ערטילאי שיושב בענן: מקלידים שאלה, ושרת כלשהו עונה. אבל מאחורי הקלעים מתנהלת בשנים האחרונות אחת מתוכניות התשתית הגדולות בהיסטוריה.
כדי להרים את המערכות האלה צריך להקים מרכזי נתונים עצומים, לרכוש כמויות דמיוניות של שבבים, להרחיב רשתות חשמל, להקים מתקני אנרגיה, לחבר תשתיות תקשורת ולהכשיר אלפי עובדים.
הפדרל ריזרב בארה"ב כבר מזהה את הדברים בנתונים: ההשקעה העסקית הקבועה צמחה בקצב שנתי של 11% ברבעון הראשון של 2026, וחלק ניכר מהעוצמה הזו מגיע ישירות מהקמת התשתית לשירותי AI. גם באירופה המספרים כבר מזמן חרגו מגבולות הגזרה של ענף הייטק צר. נשיאת הבנק המרכזי האירופי, כריסטין לגארד, ציינה לאחרונה שחברות צפויות להקדיש השנה כ-10% מכלל ההשקעות שלהן לבינה מלאכותית, ושאינפלציית האשראי בתחום כבר אחראית לככרבע מהצמיחה באשראי העסקי.
כאשר אלפי חברות בעולם שופכות במקביל סכומי עתק על אותם משאבים בדיוק, המחירים שלהם מטפסים.
בבנק המרכזי של יפן כבר מזהים את הלחץ הזה: הביקוש ל-AI לא רק מייקר שבבים, אלא זולג לציוד לייצור מוליכים למחצה, לנחושת ואפילו למתקני ייצור חשמל. ההשפעה מתחילה לחלחל מטה, עד למחשבים אישיים ולמוצרי חשמל ביתיים.
נוצר כאן מצב פרדוקסלי: מצד אחד, הטכנולוגיה הזו אמורה לאפשר לעובד להספיק יותר בפחות זמן, לחברות לייצר בזול ולמשק להפוך ליעיל בהרבה - תהליכים שאמורים להוריד מחירים. מצד שני, כדי להגיע לשם, העולם מוציא עכשיו סכומי עתק.
בבנק להסדרי סליקה בינלאומיים (ה-BIS) מזהירים שהשאלה המרכזית היא עניין של תזמון. אם גל ההשקעות והביקוש מקדים בהרבה את העלייה בפריון, התוצאה בשלב הראשון תהיה אינפלציונית. במילים פשוטות: אנחנו בונים עכשיו את המפעלים שיהיו זולים ויעילים בעתיד, אבל את חומרי הגלם, השבבים, השכר והחשמל צריך לשלם כבר היום.
החוב נכנס לתמונה
בנקים מרכזיים נוהגים להעלות ריבית כשהביקוש במשק חזק מדי ומייצר לחצים אינפלציוניים. אם השקעות ה-AI הופכות מספיק גדולות כדי להשפיע על הביקוש הכללי, הן הופכות מיד לשיקול מרכזי במדיניות המוניטרית.
אבל יש כאן גם ערוץ עקיף ועוצמתי לא פחות: הצורך במימון. במשך שנים, ענקיות הטכנולוגיה יכלו לממן את הפעילות שלהן מהרי מזומנים עצומים שצברו. ככל שההוצאות תופחות, המזומנים הללו כבר לא מספיקים. ה-BIS הזהיר כבר בינואר שהיקף ההשקעות מחייב מעבר חד למימון באמצעות חוב ואשראי.
כשהחברות הללו יוצאות לשוק ומנפיקות אג"ח בהיקפים אדירים, הן נכנסות לתחרות ישירה עם ממשלות וחברות אחרות על הכסף של המשקיעים. ביקוש אדיר כזה למימון דוחף את תשואות האג"ח כלפי מעלה - תהליך שסגן נגיד בנק יפן ציין כי כבר מתרחש בפועל בריביות ארוכות הטווח.
איך זה קשור למי שלוקח משכנתה?
הדרך כמובן אינה ישירה: חברת AI לא מנפיקה אג"ח בארה"ב, ולמחרת ההחזר החודשי של נוטל המשכנתה בישראל קופץ. הקשר מורכב ומאוד מערכתי.
בישראל, מסלול הפריים צמוד ישירות לריבית בנק ישראל (פריים שווה לריבית הבנק בתוספת 1.5 נקודות אחוז). במסלולים משתנים אחרים, תשואות האג"ח הממשלתיות משמשות כעוגן לקביעת הריביות, ואפילו המשכנתאות החדשות בריבית קבועה מושפעות ישירות מתנאי המימון של הבנקים ומהתשואות בשווקים.
השווקים אינם פועלים בבועה מקומית. בנק ישראל עצמו ציין בהחלטות הריבית האחרונות שלו כי תשואות האג"ח בארץ עולות במקביל למגמות בעולם, והוא עוקב מקרוב אחר האינפלציה הגלובלית ומחירי האנרגיה. ריבית בנק ישראל עומדת כיום על 3.25%.
אם בום ה-AI ימשיך לייצר ביקושים, חוב גבוה, ריביות ארוכות טווח ולחצים אינפלציוניים בעולם, הוא יהפוך לעוד גורם שמונע מהריביות לרדת מהר מדי גם כאן אצלנו. זה אמנם לא הגורם המרכזי כרגע - מלחמות, תקציבי ממשלה, מחירי אנרגיה ושוק העבודה המקומי חשובים בהרבה לטווח הקצר - אבל ה-AI בהחלט נכנסת לרשימת השיקולים.
תמונת מראה: מה אם זה ייגמר אחרת לגמרי?
כדאי להיזהר מהכרזות פזיזות על בועת AI שמייקרת משכנתאות, כי התהליך עשוי בהחלט להתפתח לכיוון ההפוך.
אם חברות הטכנולוגיה אכן יצליחו לממש את ההבטחה ולהשתמש בבינה מלאכותית כדי להעלות את הפריון במשק בשיעורים ניכרים, העלויות ירדו וההיצע יגדל. במצב כזה, הלחצים האינפלציוניים ייחלשו. גם ה-BIS וגם הבנק המרכזי האירופי מדגישים שהתוצאה הסופית תוכרע במאבק בין שני כוחות מנוגדים: ההשקעה והביקוש בטווח הקצר, מול הפריון וההיצע בטווח הארוך.
בגלל זה בדיוק הבנקים המרכזיים מתעניינים בזה כל כך. לא משנה להם איזו חברה מפתחת מודל טוב יותר, אלא מי ינצח במרוץ בין הכסף שנשפך עכשיו לבין הפריון שאמור להגיע בעתיד.
ואם זו בכל זאת בועה?
יש גם תרחיש שלישי, שאי אפשר להתעלם ממנו: החברות שופכות מאות מיליארדים, ערכי המניות נוסקים והחוב תופח, אבל ההכנסות האמיתיות מה-AI מאחרות להגיע.
ב-BIS ובבנק האירופי מזהים את הסיכון הזה בדיוק, ומצביעים על כך ששווי השוק מרוכז במספר מצומצם מאוד של שחקניות ממונפות. אם הרווחים לא יצדיקו את ההשקעה, השווקים עלולים לעבור תיקון אלים - תרחיש שאוצ'ידה הזהיר ממנו.
באופן אירוני, פיצוץ של בועת AI עשוי דווקא להוריד את הריביות, משום שיצנן את הביקושים וההשקעות. אבל הוא יעשה זאת מהסיבות הגרועות ביותר: קריסה בשווקים, הפסדים ענקיים למשקיעים והאטה כלכלית רחבה.
כך או אחרת, המבט על מרוץ ה-AI משתנה. מה שהתחיל כמאבק טכנולוגי על פיתוח המודל החכם ביותר, הופך בהדרגה לאירוע מאקרו-כלכלי רוחבי. מרכז הנתונים שקם באריזונה, האג"ח שמונפקת בקליפורניה ומחסור בשבבים בטייוואן אולי מרגישים רחוקים מאוד מהמציאות של משפחה ישראלית שיושבת מול יועץ המשכנתאות - אבל כשסכומי העתק האלה נכנסים לתחזיות האינפלציה של הבנקים המרכזיים, המרחק הזה הופך לקצר בהרבה.
תגובות
{{ comment.number }}.
הגב לתגובה זו
{{ comment.date_parsed }}
{{ comment.num_likes }}
{{ comment.num_dislikes }}
{{ reply.date_parsed }}
{{ reply.num_likes }}
{{ reply.num_dislikes }}
הוספת תגובה
לכתבה זו טרם התפרסמו תגובות