
5 טיפים
מדריך מעשי לבחירת כרטיס אשראי בינלאומי: מה באמת חשוב לבדוק?
במדריך הזה נעשה סדר, נסביר מה חשוב באמת ונראה איך בוחרים כרטיס שמתאים לאורח החיים שלכם בישראל
- יאיר פריד כתבה מקודמת
- ל' תשרי התשפ"ז
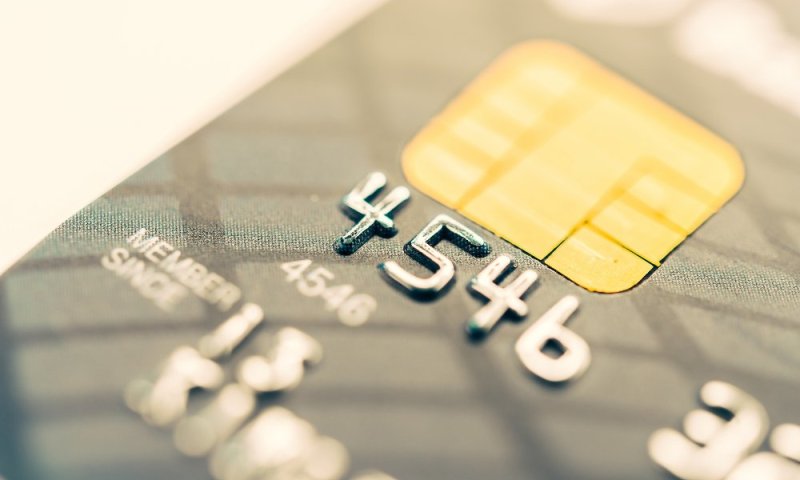
כרטיס אשראי צילום: magnific
עומדים להוציא כרטיס אשראי חדש ומרגישים שכל ההצעות נראות אותו הדבר? לא לבד. בין דמי הכרטיס, ההטבות, הביטוחים והריביות, קל ללכת לאיבוד ולבחור לפי הפרסומת במקום לפי הצרכים. במדריך הזה נעשה סדר, נסביר מה חשוב באמת ונראה איך בוחרים כרטיס שמתאים לאורח החיים שלכם בישראל.
מה זה כרטיס בינלאומי ולמה זה חשוב?
כרטיס ויזה הוא כרטיס אשראי שפועל על רשת תשלומים בינלאומית, ולכן מתקבל כמעט בכל בית עסק בישראל וגם באתרי קניות מחו"ל. הכרטיס מונפק בדרך כלל על ידי חברת אשראי או בנק, והם אלה שקובעים את מסגרת האשראי, דמי הכרטיס וההטבות. הרשת עצמה אחראית לכך שהעסקה תעבור בצורה מאובטחת מהקופה ועד לחשבון שלכם.
למה זה משנה לכם? כי הכרטיס הוא לא רק אמצעי תשלום, אלא כלי פיננסי יומיומי. הוא קובע כמה תשלמו על קניות מט"ח, איזה ביטוח יש לכם בנסיעה לאילת או לחו"ל, ואיזה הטבות תצברו על הקניות בסופר. בחירה נכונה יכולה לחסוך לכם מאות שקלים בשנה.
חמישה טיפים לבחירה חכמה
לפני שאתם חותמים על טופס הצטרפות, עברו על הרשימה הבאה:
1. בדקו את דמי הכרטיס החודשיים. חלק מהכרטיסים פטורים מדמי כרטיס לתקופה מוגבלת, ואחרי זה מתחיל חיוב של 10-20 שקלים בחודש. שאלו מראש מה קורה אחרי תקופת ההטבה.
2. התאימו את ההטבות להרגלי הצריכה. אם אתם מתדלקים הרבה, חפשו הנחה על דלק. אם אתם קונים בעיקר אונליין, כדאי כרטיס עם קאשבק על רכישות באינטרנט.
3. בררו מה עמלת ההמרה במט"ח. העמלה נעה בדרך כלל בין 2% ל-3% מסכום העסקה, וההבדל מצטבר מהר בקניות מחו"ל.
4. הבינו את מנגנון החיוב. כרטיס עם חיוב חודשי אחד שונה לגמרי מכרטיס שמאפשר פריסת תשלומים עם ריבית.
5. בדקו את הביטוחים הכלולים. ביטוח נסיעות בסיסי, ביטוח רכב שכור או הגנה על רכישות יכולים לחסוך לכם רכישת פוליסה נפרדת.
על מה להיזהר לפני שחותמים?
הפרסומות מדגישות את ההטבות, אבל האותיות הקטנות הן אלה שקובעות כמה תשלמו בפועל. שימו לב במיוחד לריבית על פריסת תשלומים, שיכולה להגיע ל-10% ומעלה בשנה. תשלום "בקלות" של מוצר ב-24 תשלומים עלול לעלות הרבה יותר ממה שחשבתם.
נקודה נוספת היא מסגרת האשראי. מסגרת גבוהה מרגישה נוחה, אבל היא גם פיתוי להוציא מעבר ליכולת. קבעו לעצמכם מסגרת שמתאימה להכנסה החודשית, ולא לזו שהחברה מציעה בברירת מחדל.
בדקו גם מה קורה כשמפסיקים להשתמש. חלק מההטבות מותנות בהוצאה חודשית מינימלית, ואם לא עומדים בה, הכרטיס הופך לפחות משתלם. כרטיס ויזה שמתאים לשכן שלכם לא בהכרח מתאים לכם.
דוגמה מהחיים: משפחה מחיפה בוחרת כרטיס
קחו לדוגמה זוג עם שני ילדים מחיפה, שמוציא בממוצע 9,000 שקלים בחודש בכרטיס. רוב ההוצאות הן סופר, דלק, חוגים ותשלומי חשבונות. פעם בשנה הם טסים לחופשה משפחתית ומדי פעם קונים מוצרים באתרים מחו"ל.
בהתחלה הם החזיקו כרטיס שהוצע להם בבנק, בלי לבדוק את התנאים. אחרי שנה גילו ששילמו כ-180 שקלים דמי כרטיס וקיבלו הטבות בשווי של פחות מ-100 שקלים. ההפסד לא היה דרמטי, אבל גם לא היה סיבה להסכים לו.
אחרי השוואה קצרה הם עברו לכרטיס עם הנחה קבועה על דלק ותדלוק, קאשבק על סופר וביטוח נסיעות בסיסי. החיסכון השנתי המשוער הגיע ליותר מ-600 שקלים, רק מהתאמת הכרטיס להרגלים שכבר היו להם. את ביטוח הנסיעות המשלים הם עדיין רכשו בנפרד, כי הכיסוי הבסיסי לא כלל ביטול טיסה.
שאלות נפוצות
האם כדאי להחזיק יותר מכרטיס אחד?
לפעמים כן. כרטיס אחד לשימוש יומיומי וכרטיס שני להטבות ספציפיות, כמו קניות אונליין, יכולים להשלים זה את זה. רק ודאו שאתם לא משלמים דמי כרטיס כפולים בלי סיבה.
מה ההבדל בין כרטיס בנקאי לכרטיס חוץ-בנקאי?
כרטיס בנקאי מחובר ישירות לחשבון העו"ש ולמסגרת שהבנק אישר. כרטיס חוץ-בנקאי מונפק על ידי חברת אשראי עם מסגרת נפרדת, ולרוב מציע יותר הטבות ותוכניות מועדון.
אפשר להחליף כרטיס בלי לפגוע בדירוג האשראי?
כן, החלפת כרטיס היא פעולה שגרתית. חשוב רק לסגור את הכרטיס הישן בצורה מסודרת ולוודא שאין הוראות קבע שנשארו עליו.
סיכום: איך מתקדמים מכאן?
בחירת כרטיס אשראי היא החלטה שמשפיעה על הכיס שלכם כל חודש, ולכן שווה להקדיש לה חצי שעה של בדיקה. סכמו לעצמכם את ההוצאות החודשיות לפי קטגוריות, ובדקו איזה כרטיס נותן את ההחזר הגבוה ביותר בדיוק שם. השוו לפחות שתי או שלוש הצעות לפני שאתם מחליטים, ואל תתביישו להתמקח על דמי הכרטיס. אם אתם מתלבטים בין כמה אפשרויות, התייעצו עם יועץ פיננסי או עם נציג חברת האשראי, ובקשו הסבר מפורט על התנאים של כרטיס ויזה שמתאים לכם לפני שאתם חותמים.
תגובות
{{ comment.number }}.
הגב לתגובה זו
{{ comment.date_parsed }}
{{ comment.num_likes }}
{{ comment.num_dislikes }}
{{ reply.date_parsed }}
{{ reply.num_likes }}
{{ reply.num_dislikes }}
הוספת תגובה
לכתבה זו טרם התפרסמו תגובות