
תכנון נכון
איך לבחור קרן פנסיה שמתאימה לצורכי המשפחה
קרן הפנסיה אינה רק חיסכון לגיל הפרישה. היא גם ההגנה הכלכלית של בני הבית אם חלילה יקרה משהו למפרנס. ארבע שאלות שכל משפחה צריכה לשאול לפני שהיא בוחרת קרן, ולפני שהיא משאירה את הקרן הקיימת כפי שהיא.
- יאיר פריד כתבה מקודמת
- ח' חשון התשפ"ז
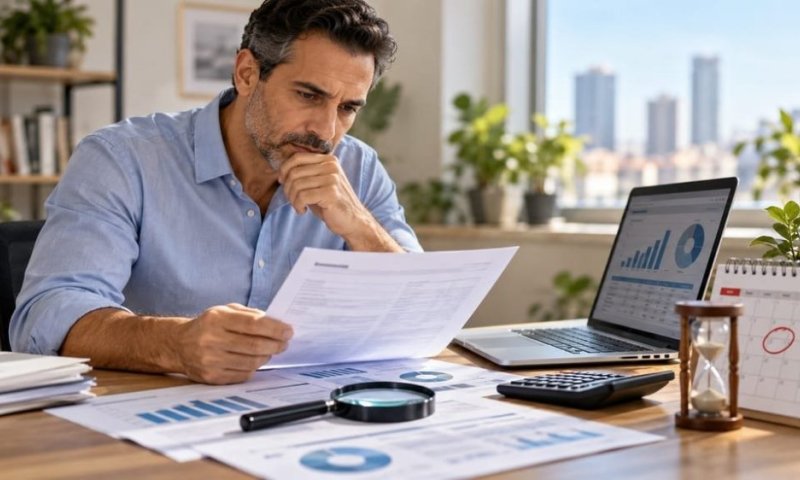
אילוסטרציה צילום: יח"צ
החגים מאחורינו, הילדים חזרו למסגרות, והשגרה חוזרת למסלולה. זו התקופה בשנה שבה משפחות רבות מסדרות את העניינים שנדחו: ביטוחים, הוראות קבע, חשבונות. הפנסיה נשארת בדרך כלל מחוץ לרשימה, כי היא נתפסת כעניין רחוק שיטופל כשיגיע הזמן.
קרן פנסיה מקיפה נועדה לתת מענה גם במהלך שנות העבודה. לצד החיסכון לפרישה היא כוללת בדרך כלל כיסוי לנכות ולשאירים, בהתאם למסלול הביטוח ולתקנון הקרן. הכיסוי אינו בלתי מותנה: למשל, לגבי אירוע הנובע ממצב רפואי שקדם להצטרפות חלה בדרך כלל תקופת אכשרה של חמש שנים. במשפחה שבה מפרנס אחד או שניים נושאים באחריות לבית שלם, חשוב להכיר את ההגנה הזו ואת תנאיה.
לכן השאלה איך לבחור קרן פנסיה נראית אחרת כשבוחנים אותה מנקודת המבט של המשפחה כולה. המדריך שלפניכם מציע ארבע שאלות, לפי סדר החשיבות שלהן לבית.
השאלה הראשונה היא מה תקבל המשפחה במקרה של נכות או פטירה
במקרה של פטירת עמית מבוטח, קרן פנסיה מקיפה עשויה לשלם קצבה חודשית לשאירים הזכאים לפי התקנון, ובהם בן או בת הזוג וילדים עד גיל 21, בכפוף להגדרות ולחריגים. במקרה של אובדן כושר עבודה, העמית עשוי להיות זכאי לקצבת נכות. הזכאות וגובה הקצבאות תלויים, בין היתר, בשכר המבוטח, במסלול הביטוח, ברציפות הכיסוי ובתנאי הקרן.
הנקודה המעשית היא שהכיסוי מחושב לפי השכר המבוטח, שאינו בהכרח מלוא השכר ברוטו. הפקדות המבוססות על שכר חלקי עלולות להותיר פער בין צורכי המשפחה לבין הקצבה. הפסקות בהפקדות עלולות לפגוע גם ברציפות הכיסוי. לכן כדאי לפתוח את הדוח השנתי ולבדוק את הקצבה הצפויה לשאירים ואת הקצבה במקרה של נכות, ולוודא מול הקרן שהכיסוי עדיין בתוקף.
השאלה השנייה היא האם מסלול הביטוח מתאים לצורכי המשפחה
בקרנות הפנסיה קיימים מסלולי ביטוח הנבדלים בשיעורי הכיסוי לנכות ולשאירים. עלות הביטוח משפיעה על הסכום שנותר לחיסכון לפרישה, ולכן יש לבחון את ההגנה ואת מחירה יחד. מסלול הביטוח נפרד ממסלול ההשקעה: הראשון קובע את הכיסוי הביטוחי, והשני את אופן השקעת הכספים.
מספר הילדים וגילם חשובים לתכנון התקציב המשפחתי, אבל אינם מגדילים אוטומטית את שיעור הכיסוי לשאירים. צריך לבדוק את הקצבה הכוללת ואת אופן חלוקתה לפי התקנון. גם לאחר שהילדים בגרו עשוי להידרש כיסוי לבן או לבת הזוג. שינוי במצב המשפחתי הוא הזדמנות לבחון את המסלול מחדש, בלי להניח שברירת המחדל אינה מתאימה או שכיסוי מסוים הפך למיותר.
השאלה השלישית היא כמה זה עולה ומה מציעות הקרנות הנבחרות
דמי הניהול נגבים לאורך עשרות שנים, והפרשים קטנים עשויים להצטבר לסכומים משמעותיים. נקודת השוואה שימושית היא הקרנות הנבחרות של רשות שוק ההון. לפי המידע על הקרנות הנבחרות , דמי הניהול המרביים במסגרת ההליך שהחל בנובמבר 2024 הם אחוז אחד מההפקדות ו־0.22 אחוז בשנה מהצבירה, והם מובטחים לעשר שנים ממועד ההצטרפות. בהשוואה יש לשקלל את שני הרכיבים לפי היקף ההפקדות והחיסכון שנצבר.
ההצטרפות לקרנות נבחרות נעשית ללא שאלון רפואי וללא חיתום, אך אין פירוש הדבר שכל מצב רפואי קודם מכוסה מיד. יש לבדוק גם את תקופת האכשרה ואת רציפות הזכויות. לצד המחיר, כדאי לבחון תשואות לאורך כמה שנים, שירות ומסלולי השקעה שמתאימים לצורכי המשפחה ולהשקפתה.
השאלה הרביעית היא מה קורה אצל בן או בת הזוג
תכנון פנסיוני של משפחה צריך לכלול את שני בני הזוג. בבתים רבים אחד מבני הזוג עובד במשרה חלקית, או שעבד שנים ספורות ואחר כך הפסיק. במצבים כאלה נשארים לעיתים חשבונות קטנים ולא פעילים בקרנות שונות, שאיש אינו עוקב אחריהם ושדמי הניהול ממשיכים להיגבות מהם.
כדאי לרכז את התמונה: אילו חשבונות קיימים על שם כל אחד מבני הזוג, היכן הם מנוהלים, ומה הכיסוי הביטוחי בכל אחד מהם. כדאי גם לוודא שפרטי המשפחה מעודכנים בקרן. נישואין, לידות ושינויים אחרים בבית אינם מתעדכנים בקרן מעצמם, ועדכון מראש חוסך למשפחה בירורים ועיכובים בשעה שבה היא הכי פחות פנויה לכך.
בדיקה שחוזרים אליה ולא החלטה של פעם בחיים
מי ששואל איך לבחור קרן פנסיה מצפה בדרך כלל לתשובה אחת. בפועל, התשובה משתנה יחד עם המשפחה. הקרן שהתאימה לזוג צעיר עם ילד אחד אינה בהכרח הקרן הנכונה לבית עם שמונה ילדים, וגם לא לזוג שמחתן את אחרון ילדיו. לכן נכון לקבוע מועד קבוע בשנה, למשל אחרי החגים, שבו עוברים על ארבע השאלות מחדש.
כלים דיגיטליים, ובהם מערכות המבוססות על בינה מלאכותית, יכולים לסייע בריכוז המידע ובהשוואת תשואות, עלויות ורמות סיכון. התועלת שלהם תלויה במקורות הנתונים, במועד העדכון ובהיקף המידע האישי שהוזן. מי שמברר איך לבחור קרן פנסיה צריך לחבר בין ההשוואה המספרית לבין צורכי המשפחה והכיסוי הביטוחי שלה; דירוג תשואות לבדו אינו מספק את התמונה הזו.
תגובות
{{ comment.number }}.
הגב לתגובה זו
{{ comment.date_parsed }}
{{ comment.num_likes }}
{{ comment.num_dislikes }}
{{ reply.date_parsed }}
{{ reply.num_likes }}
{{ reply.num_dislikes }}
הוספת תגובה
לכתבה זו טרם התפרסמו תגובות